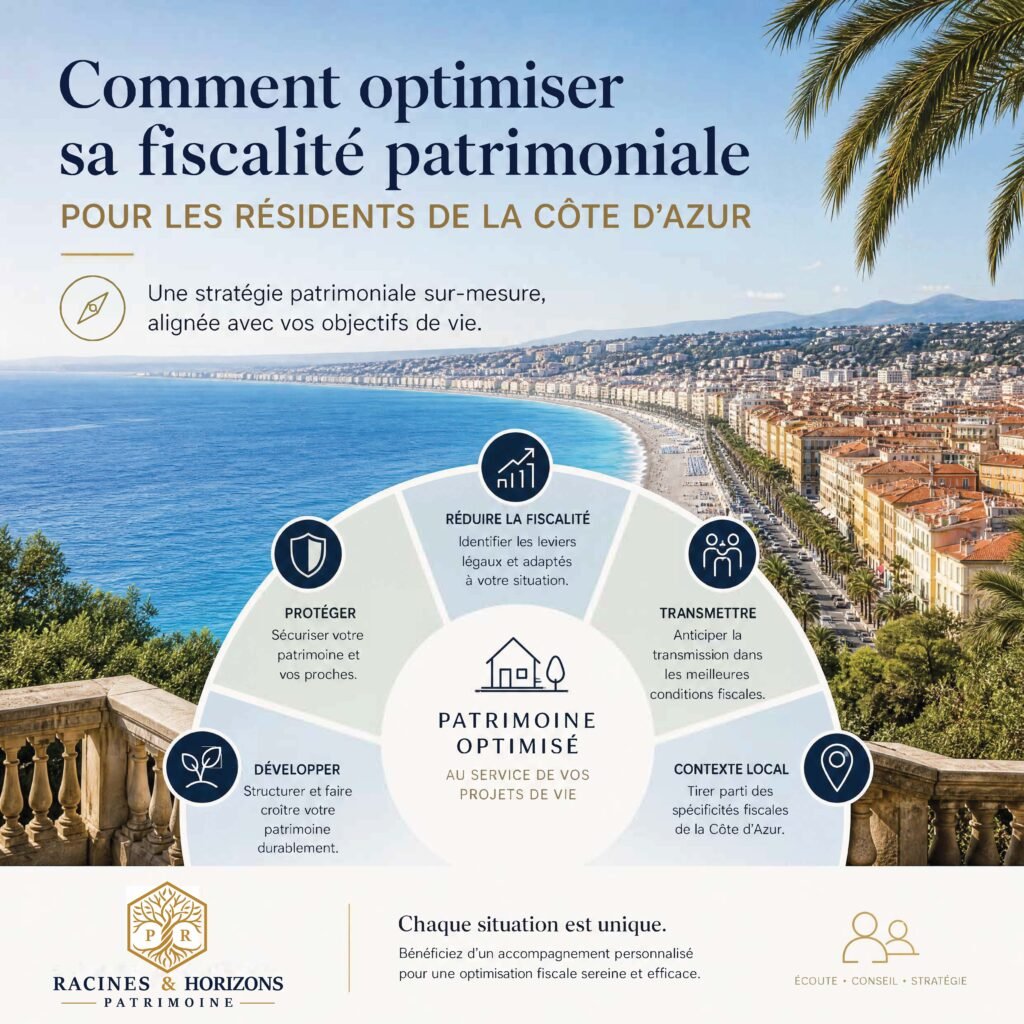
Vivre à Nice, Cannes, Antibes, Grasse, Mougins, Saint-Tropez ou dans l’arrière-pays azuréen offre un cadre de vie privilégié. Mais la concentration de patrimoines immobiliers, de résidences secondaires, de revenus professionnels élevés et de capitaux issus de ventes ou de transmissions peut aussi rendre la fiscalité patrimoniale particulièrement complexe.
Optimiser sa fiscalité patrimoniale sur la Côte d’Azur ne consiste pas à rechercher une solution miracle ou à multiplier les placements. Il s’agit plutôt de coordonner les différentes composantes de son patrimoine : immobilier, épargne financière, revenus, retraite, transmission et situation familiale.
L’objectif est simple : réduire légalement la pression fiscale tout en conservant un patrimoine cohérent avec ses projets de vie, son niveau de risque et ses besoins de liquidité.
Les règles fiscales évoluent régulièrement. Cet article présente des pistes générales et ne remplace pas une étude personnalisée réalisée avec les professionnels compétents.
Table des matières
- Pourquoi la fiscalité patrimoniale est un enjeu important sur la Côte d’Azur
- Commencer par un diagnostic fiscal et patrimonial global
- Anticiper l’impôt sur la fortune immobilière
- Optimiser la fiscalité des revenus et des placements
- Utiliser le PER avec une vision à long terme
- Préparer la transmission de son patrimoine
- Les erreurs fréquentes à éviter
- Questions fréquentes
- Chiffres clés
- Conclusion
Pourquoi la fiscalité patrimoniale est un enjeu important sur la Côte d’Azur
La Côte d’Azur présente plusieurs caractéristiques qui peuvent avoir un impact direct sur la fiscalité des particuliers et des familles :
- des prix immobiliers élevés dans des secteurs comme Nice, Cannes, Antibes, Mougins, Saint-Jean-Cap-Ferrat ou Saint-Tropez ;
- une forte présence de résidences secondaires ;
- des revenus issus de la location nue ou meublée ;
- des chefs d’entreprise, professions libérales et dirigeants disposant de revenus variables ;
- des patrimoines constitués à la suite d’une cession d’entreprise, d’une succession ou d’une vente immobilière ;
- des situations internationales ou transfrontalières, notamment autour de Monaco, de l’Italie et de la Suisse.
Cette configuration peut entraîner une imposition importante, mais surtout une superposition de fiscalités : impôt sur le revenu, prélèvements sociaux, fiscalité des revenus fonciers, impôt sur la fortune immobilière, plus-values et droits de donation ou de succession.
La première difficulté consiste donc à ne pas traiter chaque impôt séparément. Une décision favorable sur le plan fiscal peut parfois réduire la liquidité disponible, augmenter la fiscalité future ou compliquer la transmission.
« La loi de finances pour 2026 a notamment modifié plusieurs paramètres concernant l’impôt sur le revenu, les prélèvements sociaux et certains dispositifs patrimoniaux. »
— Ministère de l’Économie
Commencer par un diagnostic fiscal et patrimonial global
Avant d’envisager une stratégie d’optimisation fiscale, il est essentiel de dresser une photographie précise de sa situation.
Les éléments à analyser
Un diagnostic patrimonial sérieux doit notamment intégrer :
| Élément | Questions à se poser |
|---|---|
| Immobilier | Quels biens sont détenus ? Dans quel objectif ? Avec quel niveau d’endettement ? |
| Revenus | Quelle est la part des salaires, revenus professionnels, revenus fonciers et revenus financiers ? |
| Épargne | Les placements sont-ils diversifiés et adaptés à l’horizon d’investissement ? |
| Fiscalité | Quelle est la tranche marginale d’imposition ? Le foyer est-il concerné par l’IFI ? |
| Famille | Le conjoint et les enfants sont-ils suffisamment protégés ? |
| Retraite | Quels revenus sont attendus à la cessation d’activité ? |
| Transmission | Les donations et la succession ont-elles été anticipées ? |
| Résidence fiscale | La situation est-elle exclusivement française ou internationale ? |
Cette analyse permet d’identifier les principaux leviers, mais aussi les éventuelles incohérences : immobilier trop concentré, revenus fortement fiscalisés, contrats anciens mal structurés ou absence de stratégie de transmission.
L’importance de la résidence fiscale
Un résident fiscal français domicilié à Nice, Cannes ou Antibes est soumis aux règles fiscales françaises sur l’ensemble de sa situation patrimoniale, sous réserve des conventions fiscales internationales applicables.
La proximité de Monaco mérite une vigilance particulière. Résider, travailler ou détenir des actifs à Monaco ne suffit pas à déterminer la résidence fiscale. Celle-ci dépend notamment du foyer, du lieu de séjour principal, de l’activité professionnelle et du centre des intérêts économiques.
Toute situation franco-monégasque ou internationale doit donc être étudiée avec un professionnel maîtrisant les règles de résidence fiscale et les conventions applicables.
Anticiper l’impôt sur la fortune immobilière
L’impôt sur la fortune immobilière, ou IFI, concerne les patrimoines immobiliers nets taxables supérieurs à 1,3 million d’euros au 1er janvier de l’année d’imposition. La résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale, sous certaines conditions.
📊 1,3 million d’euros de patrimoine immobilier net taxable – Seuil d’assujettissement à l’IFI
Quels biens sont concernés ?
L’IFI peut notamment intégrer :
- les résidences principales et secondaires
- les biens locatifs
- les terrains à bâtir
- les parts de sociétés détenant de l’immobilier
- certaines unités de compte comportant une composante immobilière
- les droits immobiliers, selon leur nature
- certains biens détenus indirectement.
Le patrimoine immobilier est évalué après déduction des dettes éligibles, à condition qu’elles soient justifiées et qu’elles se rapportent aux actifs imposables.
Les leviers à étudier
L’optimisation de l’IFI peut passer par plusieurs axes, sans qu’aucun ne soit automatique :
- Vérifier la valeur vénale réelle des biens
Une estimation trop élevée peut augmenter inutilement l’assiette taxable. À l’inverse, une sous-évaluation non justifiée expose à un risque de redressement. - Recenser précisément les dettes déductibles
Les emprunts d’acquisition, certains travaux et certaines dépenses liées aux biens imposables peuvent être pris en compte selon les conditions prévues par la loi. - Analyser la détention directe ou indirecte
La détention via une société civile ou une autre structure ne fait pas disparaître automatiquement l’immobilier de l’assiette de l’IFI. La quote-part immobilière doit être examinée. - Étudier le démembrement de propriété
Une donation de la nue-propriété peut répondre à un objectif de transmission et modifier la répartition des droits entre usufruitier et nu-propriétaire. Elle doit toutefois être analysée avec un notaire, notamment au regard de l’âge du donateur, des revenus attendus et des conséquences successorales. - Examiner les dons ouvrant droit à une réduction d’IFI
Les dons à certains organismes d’intérêt général peuvent ouvrir droit à une réduction d’IFI dans la limite des plafonds prévus.
« L’IFI est calculé sur la valeur nette taxable du patrimoine immobilier non professionnel au 1er janvier 2026 ; la résidence principale bénéficie d’un abattement de 30 %. »
— Service-Public.fr
Optimiser la fiscalité des revenus et des placements
La fiscalité patrimoniale ne concerne pas seulement l’immobilier. Les revenus financiers, les rachats et les plus-values doivent également être intégrés dans la réflexion.
Assurance-vie : raisonner selon l’ancienneté et les objectifs
L’assurance-vie peut être utilisée pour :
- constituer une épargne disponible
- organiser des retraits progressifs
- préparer un complément de revenus
- diversifier une épargne trop concentrée sur l’immobilier
- organiser la transmission grâce à la clause bénéficiaire.
Son intérêt fiscal dépend notamment de l’ancienneté du contrat, de la date des versements, du montant des primes et du niveau de retrait envisagé.
Avant d’effectuer un rachat important, il convient de mesurer :
- la part de capital et la part de gains comprise dans le retrait
- l’imposition potentielle
- les prélèvements sociaux
- l’impact sur les revenus fiscaux du foyer
- les conséquences sur les aides, plafonnements ou contributions éventuelles.
L’objectif n’est pas nécessairement de choisir entre immobilier et placements financiers, mais de construire une répartition cohérente entre actifs disponibles, actifs de long terme et actifs générateurs de revenus.
Revenus fonciers et location meublée
Les propriétaires de biens locatifs à Nice, Cannes ou Antibes doivent comparer régulièrement les différents régimes fiscaux applicables à leur situation.
Pour la location nue, le choix entre régime micro-foncier et régime réel dépend notamment :
- du montant des loyers
- des intérêts d’emprunt
- des travaux
- des charges déductibles
- de la situation fiscale globale du foyer.
Pour la location meublée, les règles ont évolué en 2026, notamment pour les meublés de tourisme non classés. Le régime applicable doit donc être vérifié avant toute décision, en tenant compte de la rentabilité nette, des obligations déclaratives et des conséquences à la revente.
« En 2026, le seuil du régime micro-BIC pour les locations meublées de tourisme non classées est fixé à 15 000 euros, avec un abattement forfaitaire de 30 %. »
— Ministère de l’Économie
Les prélèvements sociaux à prendre en compte
La loi de financement de la Sécurité sociale pour 2026 distingue plusieurs taux de CSG selon la nature des revenus du patrimoine et des produits de placement. Cette évolution rappelle qu’un rendement brut ne suffit pas pour comparer deux stratégies.
Pour évaluer une opération, il faut regarder :
- le rendement net de fiscalité
- le niveau de risque
- la disponibilité de l’épargne
- la fiscalité à l’entrée et à la sortie
- les frais
- la durée de détention
- la transmission éventuelle aux proches.
Utiliser le PER avec une vision à long terme
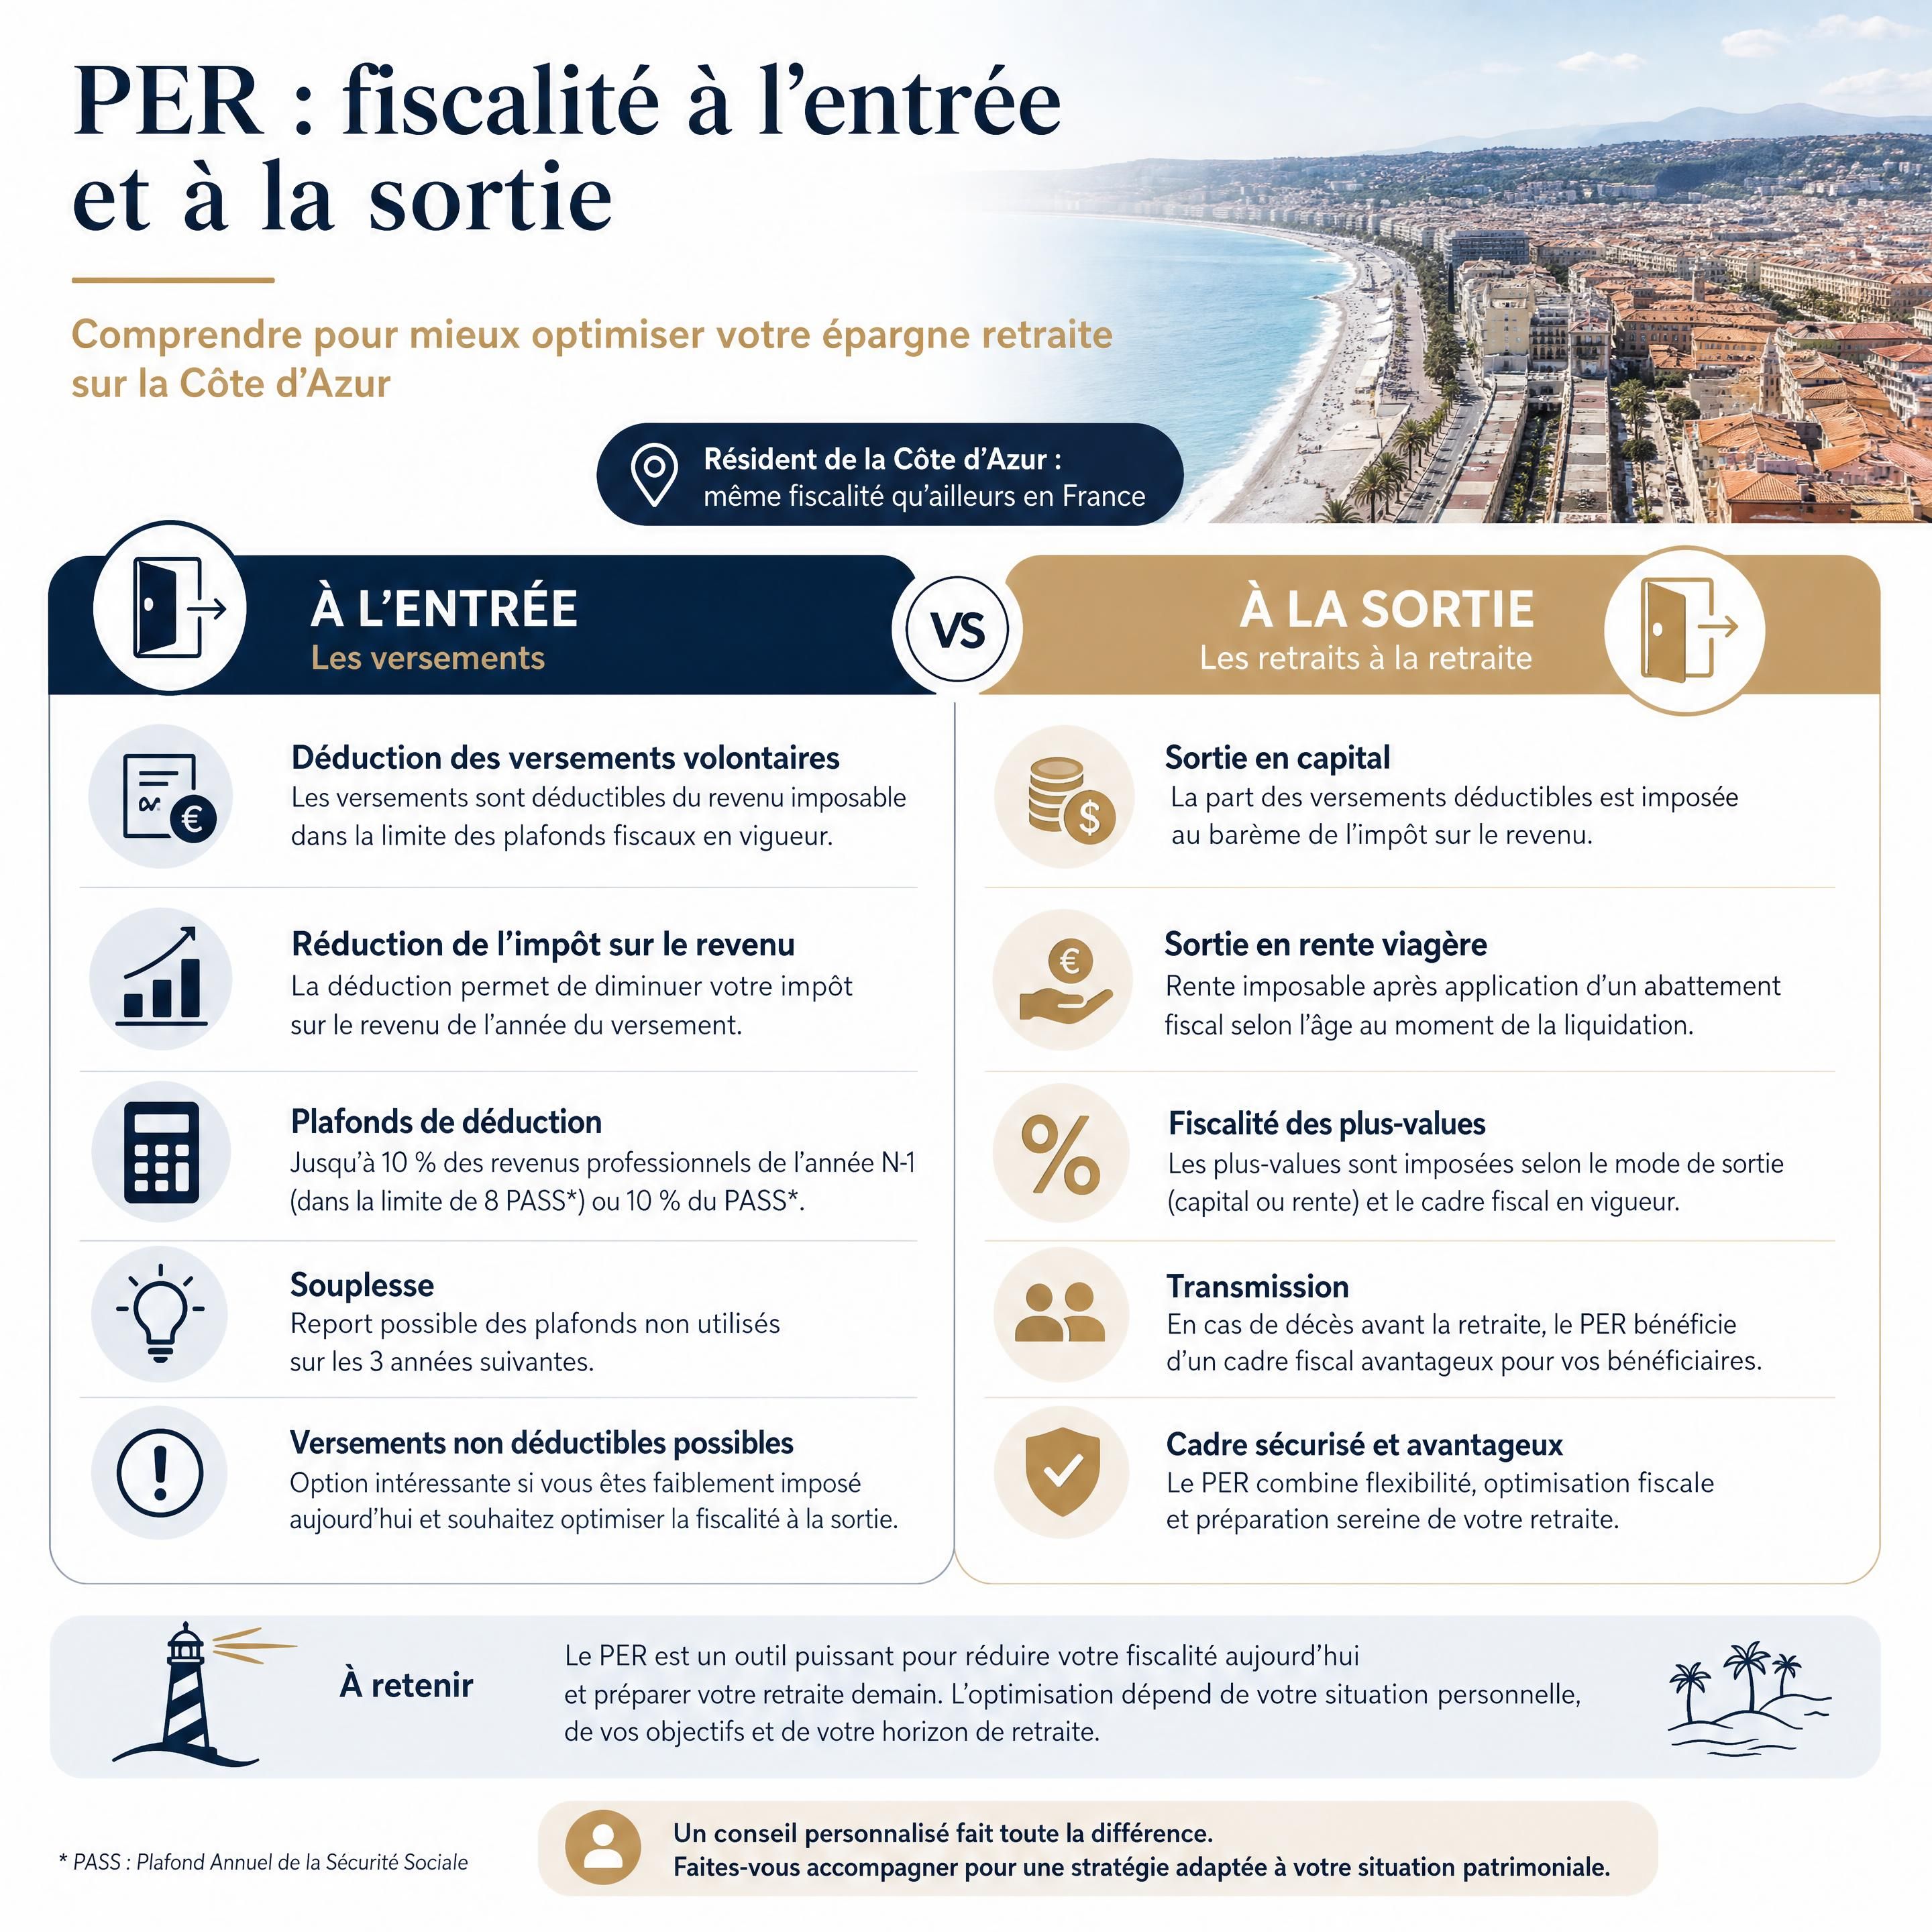
Le plan d’épargne retraite peut constituer un levier intéressant pour les actifs, dirigeants et indépendants fortement imposés, à condition de l’utiliser dans une véritable stratégie de retraite.
Les versements volontaires effectués avant 70 ans peuvent être déductibles du revenu imposable dans la limite du plafond disponible. En 2026, le plafond correspond notamment au plus élevé des montants suivants :
- 10 % des revenus professionnels de 2025, dans la limite de 37 680 €
- ou 4 710 €, sous réserve des règles applicables et des plafonds non utilisés.
📊 4 710 euros en 2026 – Plafond minimal de déduction PER pour un contribuable sans revenus professionnels
Cependant, la déduction immédiate ne doit pas être le seul critère de décision. À la sortie, la fiscalité dépend :
- du type de versements
- de leur caractère déductible ou non déductible
- du choix entre capital et rente
- du niveau de revenus au moment de la retraite
- de la situation familiale et patrimoniale future.
Le PER peut être particulièrement pertinent lorsque le contribuable se situe aujourd’hui dans une tranche d’imposition élevée et anticipe une baisse de ses revenus à la retraite. Il doit néanmoins être comparé avec l’assurance-vie, l’épargne de précaution et les besoins de liquidité.
Préparer la transmission de son patrimoine
La fiscalité patrimoniale se prépare aussi longtemps avant la succession. Cette anticipation est particulièrement importante lorsque le patrimoine comprend une résidence secondaire, plusieurs biens immobiliers ou un capital important.
Les donations comme outil d’anticipation
Une donation peut permettre :
- d’aider un enfant ou un proche de son vivant
- d’utiliser les abattements renouvelables selon les délais légaux
- de réduire progressivement la base taxable de la succession
- de transmettre la nue-propriété tout en conservant certains droits
- d’organiser une répartition équitable entre héritiers.
La donation doit cependant être cohérente avec les besoins du donateur. Il faut notamment préserver un niveau de revenus et de liquidité suffisant pour faire face aux dépenses futures.
Depuis le 1er janvier 2026, la déclaration de certains dons manuels et dons de sommes d’argent doit être réalisée en ligne, sauf exceptions. La formalisation et la traçabilité des opérations sont donc essentielles.
La clause bénéficiaire de l’assurance-vie
Une clause bénéficiaire imprécise, obsolète ou inadaptée peut réduire l’efficacité successorale d’un contrat d’assurance-vie.
Elle doit être revue après les principaux changements de vie :
- mariage ou Pacs
- divorce
- naissance
- décès d’un bénéficiaire
- recomposition familiale
- changement de résidence fiscale
- évolution des relations entre les héritiers.
Dans les patrimoines importants, une clause bénéficiaire sur mesure peut être préférable à une formulation standard.
Les erreurs fréquentes à éviter
Se focaliser uniquement sur la réduction d’impôt
Une économie fiscale ponctuelle ne justifie pas toujours une immobilisation longue, un investissement risqué ou une opération complexe. Le coût global et la cohérence patrimoniale doivent primer.
Conserver une concentration excessive dans l’immobilier
La valeur des biens sur la Côte d’Azur peut donner l’impression d’un patrimoine solide, mais un patrimoine exclusivement immobilier peut manquer de liquidité et exposer davantage à l’IFI.
Oublier la fiscalité future
Un dispositif avantageux à l’entrée peut devenir moins intéressant au moment de la sortie, de la revente ou de la transmission. Chaque décision doit être étudiée sur son cycle de vie complet.
Négliger la situation du conjoint
La fiscalité dépend souvent du foyer fiscal, mais la protection du conjoint dépend aussi du régime matrimonial, de la propriété des biens, des clauses bénéficiaires et des dispositions successorales.
Attendre la déclaration pour agir
La déclaration révèle parfois un problème qui aurait pu être anticipé plusieurs mois ou années auparavant. La fiscalité patrimoniale se pilote en amont, notamment avant :
- une vente immobilière
- une cession d’entreprise
- une donation
- un départ à la retraite
- un changement de résidence fiscale
- une acquisition importante.
Questions fréquentes
Existe-t-il une fiscalité spécifique pour les habitants de Nice ou de Cannes ?
Non. Les résidents fiscaux français de la Côte d’Azur relèvent des règles fiscales nationales. En revanche, les niveaux de prix immobiliers, la présence de résidences secondaires et certaines situations internationales peuvent rendre les problématiques patrimoniales plus sensibles localement.
Comment réduire légalement son IFI ?
Il est possible d’étudier la valeur des biens, les dettes déductibles, les actifs exonérés sous conditions, le démembrement de propriété ou encore les dons ouvrant droit à une réduction. Ces solutions doivent être analysées au regard de la situation familiale, des revenus et des objectifs de transmission.
Le PER est-il toujours intéressant pour un contribuable de la Côte d’Azur ?
Le lieu de résidence ne détermine pas l’intérêt du PER. Celui-ci dépend surtout du niveau d’imposition actuel, de l’horizon de retraite, du plafond disponible, des besoins de liquidité et de la fiscalité anticipée à la sortie.
Faut-il vendre un bien immobilier pour réduire sa fiscalité patrimoniale ?
Pas nécessairement. Une vente peut réduire l’exposition immobilière, mais elle peut aussi générer une plus-value, des frais et un besoin de réinvestissement. Il est préférable de comparer plusieurs scénarios avant de prendre une décision.
Quand réaliser un bilan patrimonial ?
Un bilan peut être pertinent à tout moment, mais certaines étapes nécessitent une anticipation particulière : acquisition ou vente d’un bien, succession, donation, cession d’entreprise, départ à la retraite, mariage, divorce ou changement de résidence fiscale.
Chiffres clés
📊 1,3 million d’euros : seuil d’assujettissement à l’IFI pour le patrimoine immobilier net taxable au 1er janvier 2026.
🏠 30 % : abattement applicable à la résidence principale pour le calcul de l’IFI, sous réserve des conditions prévues.
💶 4 710 euros : plafond minimal de déduction du PER en 2026 pour les personnes sans revenus professionnels, avant prise en compte des plafonds non utilisés.
📈 10,6 % et 9,2 % : taux de CSG désormais distingués selon la nature des revenus du patrimoine et des produits de placement dans certaines situations en 2026.
Conclusion
Optimiser sa fiscalité patrimoniale pour un résident de la Côte d’Azur ne revient pas à empiler des dispositifs fiscaux. La démarche consiste à organiser intelligemment son patrimoine en tenant compte de l’immobilier, des revenus, de l’épargne, de la retraite, de la famille et de la transmission.
Un patrimoine peut être performant tout en restant liquide, lisible et adapté aux projets de vie. Pour y parvenir, il est essentiel de prendre du recul, d’anticiper les événements importants et de faire dialoguer les différents professionnels concernés.
Chez Racines & Horizons, la réflexion commence par une écoute attentive et un diagnostic global. L’objectif n’est pas de vendre un placement, mais de construire une stratégie patrimoniale personnalisée afin que votre patrimoine soutienne la vie que vous choisissez de construire.